Rappels Mathématiques
Nombres Complexes
Notons
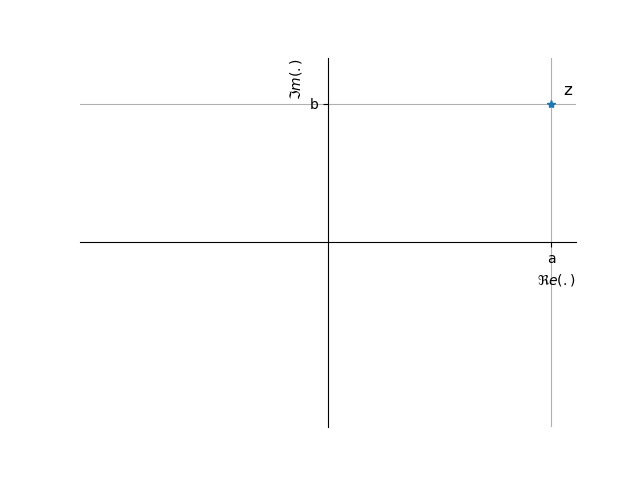
Forme algébrique
Tout nombre complexe
correspond à la partie réelle, correspond à la partie imaginaire.
Complexe Conjugué
On appelle conjugué de
Exponentielle Complexe
L'exponentielle complexe est définie par
- Multiplication : La multiplication de deux exponentielles complexes donne :
, - Conjugaison : Le conjugué d'une exponentielle complexe est égal à :
, - Périodicité: L'exponentielle complexe est
-périodique, - Formules d'Euler : Les formules d'Euler permettent d'exprimer le cosinus ou le sinus à partie de l'exponentielle complexe
Forme Polaire
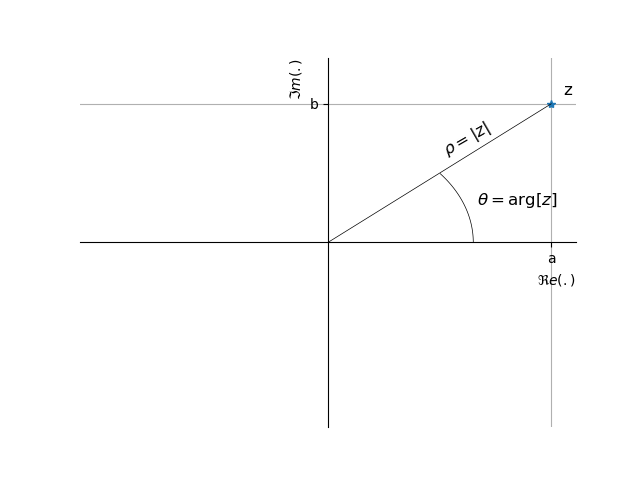
Tout nombre complexe
correspond au module, correspond à l'argument (modulo ).
Propriétés
Soit deux complexes
- Le module et l'argument de
sont donnés par :
- Le module et l'argument de
sont donnés par :
Conversion
Soit un nombre complexe
Trigonométrie
Formules d'Addition
Les formules d'addition permettent de développer les fonctions trigonométriques d'une somme ou différence d'angles.
Cosinus
Sinus
Factorisation d'une Combinaison Linéaire
Forme Générale
Toute combinaison linéaire d'un cosinus et d'un sinus de même pulsation peut se réécrire sous forme d'un unique cosinus déphasé :
où :
correspond à l'amplitude, correspond au déphasage (pour ).
Démonstration
En développant
Par identification avec
En calculant
D'où
En calculant le rapport
D'où
Cas Général pour le Déphasage
Le calcul de
Exemple
Factorisons le signal
Calcul de l'amplitude :
Calcul du déphasage :
Résultat :
Formules de Linéarisation
Les formules de linéarisation permettent d'exprimer les puissances de fonctions trigonométriques en fonction d'angles multiples.
Ces formules se démontrent facilement à partir des formules d'Euler et de l'identité
Polynômes
Forme générale
Modèle Mathématique
Un polynôme de degré
correspond au degré du polynôme, correspondent aux coefficients du polynôme.
Racines
Les racines d'un polynôme de degré
Lorsque les coefficients
Cas du degré 2
Modèle Mathématique
Un polynôme de degré 2 est décrit par l'équation suivante :
Racines
L'expression des racines s'obtient en évaluant le discriminant :
- Si
, le polynôme possède deux racines réelles distinctes :
- Si
, le polynôme possède une racine double réelle :
- Si
, le polynôme possède deux racines complexes distinctes :
Décomposition en Éléments Simples
Principe
La décomposition en éléments simples permet de réécrire une fraction rationnelle
Conditions d'Application
Pour appliquer la décomposition en éléments simples, il faut que :
- Le degré du numérateur
soit strictement inférieur au degré du dénominateur - Si ce n'est pas le cas, il faut d'abord effectuer une division euclidienne
Cas des Pôles Simples Réels
Soit une fraction rationnelle avec des pôles simples réels
La décomposition s'écrit :
Méthode de Heaviside (Cover-up Method)
La méthode de Heaviside permet de calculer rapidement les coefficients
En pratique, cela revient à "masquer" le terme
Exemple
Décomposons la fraction :
Calcul de
Calcul de
Résultat :
Cas des Pôles Multiples
Si un pôle
Le coefficient de plus haut degré
Les autres coefficients
Cas des Pôles Complexes Conjugués
Pour des pôles complexes conjugués
Cette forme est particulièrement adaptée pour la transformée de Laplace inverse car elle fait apparaître directement les termes en
Intégration
Primitives Usuelles
Voici les primitives les plus courantes :
| Fonction | Primitive |
|---|---|
| $\ln | |
| $\ln | |
Intégration par Parties
Formule
L'intégration par parties est basée sur la formule de dérivation d'un produit. Pour deux fonctions
Sous forme condensée avec
Choix de
Le choix de
- Logarithmes :
, - Inverses trigonométriques :
, - Algébriques :
, polynômes - Trigonométriques :
, - Exponentielles :
Exemple 1 :
On pose :
Application de la formule :
Exemple 2 :
On pose :
Application de la formule :
Exemple 3 :
Cette intégrale nécessite deux intégrations par parties successives.
Première intégration :
Deuxième intégration :
Résultat final :
Changement de Variable
Le changement de variable est une autre technique fondamentale. Si
Exemple :
On pose